Domain measure4you.de kaufen?
Wir ziehen mit dem Projekt
measure4you.de um.
Sind Sie am Kauf der Domain
measure4you.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain measure4you.de kaufen?
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
Ähnliche Suchbegriffe für Umsatzgrenze
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
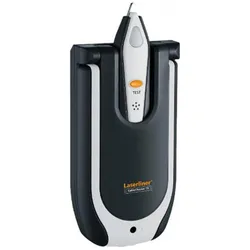
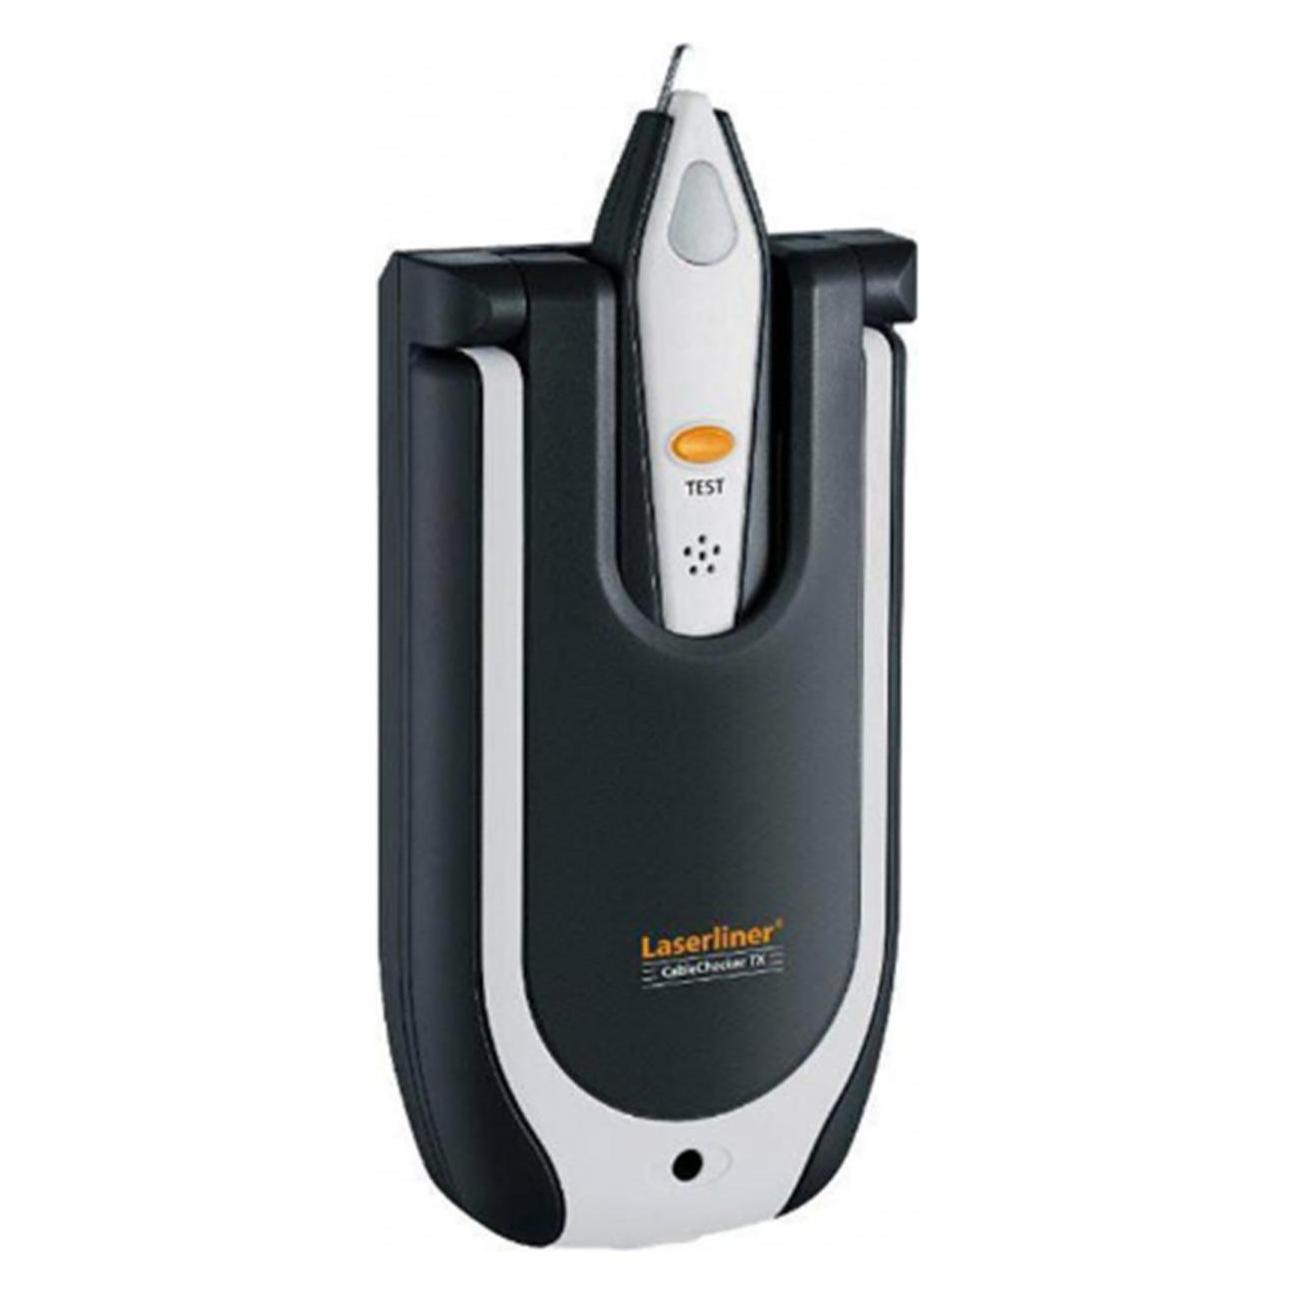
Laserliner, Multimeter, Elektro-Prüfgeräte (Kabeltester)Kabel- und Leitungsprüfer mit Sender und Empfänger. Der Sender ist mit integrierten Adaptern für das Prüfen der gängigsten Steckverbindungen ausgestattet. Universelle Prüfklemmen ermöglichen den Anschluss an beliebige Leiter. Lautstarke Prüfsignale helfen bei der Identifikation der ausgewählten Kabel. Der Empfänger ermöglicht das berührungslose Suchen des Sendesignals. Der Laserliner CableChecker ist ein kompakter Kabel- und Leitungsprüfer, der für LAN-, TV- und Telefonkabel geeignet ist. Die Sender verfügen über integrierte Adapter für gängige Steckverbindungen (RJ11, RJ45, TV-Koax). Im Lieferumfang des CableCheckers sind der Sender TX, der Empfänger RECV, integrierte Adapter, Prüfklemmen und Batterien enthalten. Anwendung und Funktionen: Der CableChecker kann für spannungsfreie elektrische Netzwerke verwendet werden. Dank universeller Prüfklemmen kann der CableChecker an beliebige Leiter angeschlossen werden. Das passive Netzwerkprüfgerät analysiert LAN, TV, Telefon und andere Verkabelungen in elektrischen Systemen. Mit dem beigefügten Empfänger ist ein berührungsloses Suchen des Sendesignals möglich. Zur eindeutigen Identifikation der ausgewählten Kabel gibt der CableChecker lautstarke Prüfsignale ab. Die Marke Laserliner: Laserliner ist ein weltweit kompetenter Partner. Bei Planung, Neubau, Modernisierung, Sanierung und Renovierung zeichnen sich Laserliner Messgeräte durch zahlreiche technische Innovationen aus. Zuverlässige Produkte bieten mehr Sicherheit im täglichen Einsatz und sparen Zeit und Kosten. Überzeugen Sie sich vom umfangreichen Sortiment, das anwendungsorientiert und benutzerfreundlich ist: Rotationslaser, Kreuz- und Linienlaser, Feuchte- und Bauinspektion, Entfernungsmesser, elektronische Ortungsgeräte, Wasserwaagen und Winkelmesser.55,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
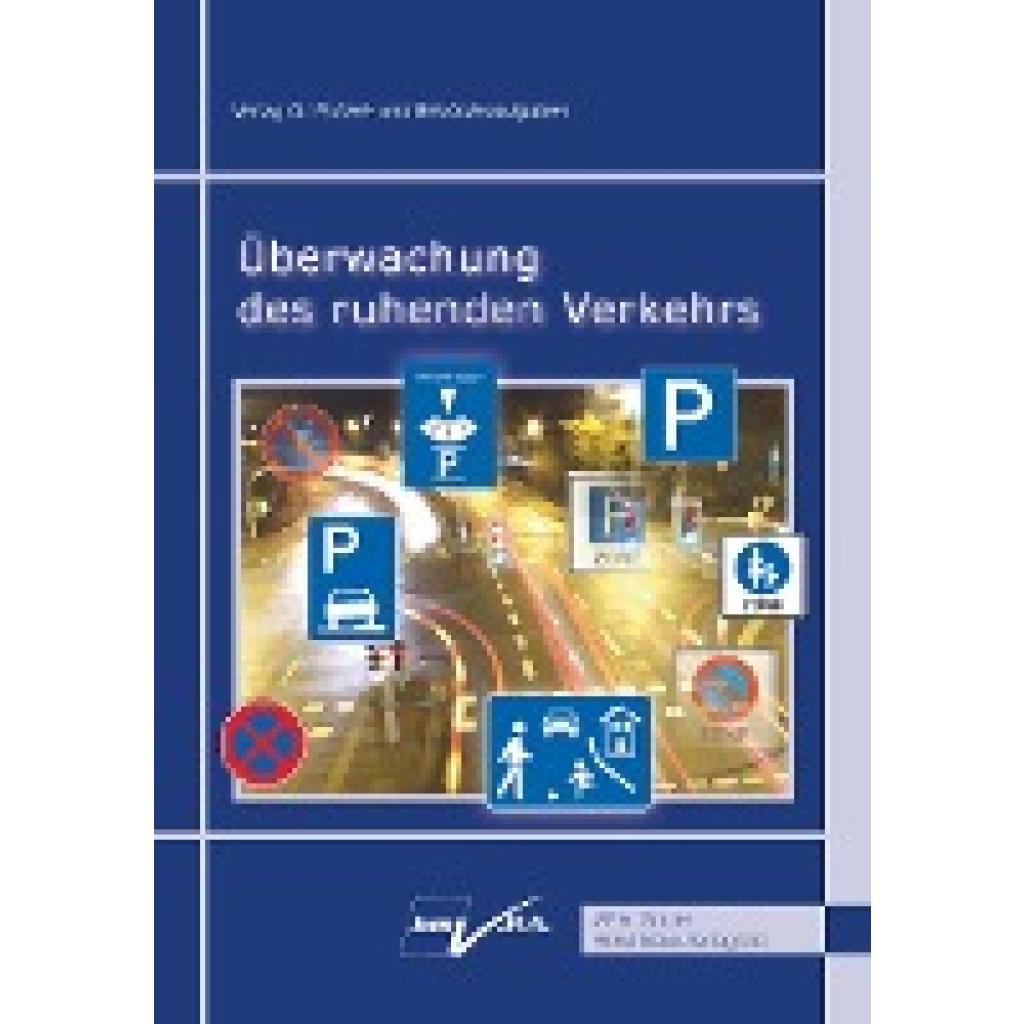
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **

Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Umsatzgrenze:
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Laserliner, Multimeter, Elektro-Prüfgeräte (Kabeltester)Kabel- und Leitungsprüfer mit Sender und Empfänger. Der Sender ist mit integrierten Adaptern für das Prüfen der gängigsten Steckverbindungen ausgestattet. Universelle Prüfklemmen ermöglichen den Anschluss an beliebige Leiter. Lautstarke Prüfsignale helfen bei der Identifikation der ausgewählten Kabel. Der Empfänger ermöglicht das berührungslose Suchen des Sendesignals. Der Laserliner CableChecker ist ein kompakter Kabel- und Leitungsprüfer, der für LAN-, TV- und Telefonkabel geeignet ist. Die Sender verfügen über integrierte Adapter für gängige Steckverbindungen (RJ11, RJ45, TV-Koax). Im Lieferumfang des CableCheckers sind der Sender TX, der Empfänger RECV, integrierte Adapter, Prüfklemmen und Batterien enthalten. Anwendung und Funktionen: Der CableChecker kann für spannungsfreie elektrische Netzwerke verwendet werden. Dank universeller Prüfklemmen kann der CableChecker an beliebige Leiter angeschlossen werden. Das passive Netzwerkprüfgerät analysiert LAN, TV, Telefon und andere Verkabelungen in elektrischen Systemen. Mit dem beigefügten Empfänger ist ein berührungsloses Suchen des Sendesignals möglich. Zur eindeutigen Identifikation der ausgewählten Kabel gibt der CableChecker lautstarke Prüfsignale ab. Die Marke Laserliner: Laserliner ist ein weltweit kompetenter Partner. Bei Planung, Neubau, Modernisierung, Sanierung und Renovierung zeichnen sich Laserliner Messgeräte durch zahlreiche technische Innovationen aus. Zuverlässige Produkte bieten mehr Sicherheit im täglichen Einsatz und sparen Zeit und Kosten. Überzeugen Sie sich vom umfangreichen Sortiment, das anwendungsorientiert und benutzerfreundlich ist: Rotationslaser, Kreuz- und Linienlaser, Feuchte- und Bauinspektion, Entfernungsmesser, elektronische Ortungsgeräte, Wasserwaagen und Winkelmesser.55,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Erhöhung der Umsatzgrenze auf kleinere Unternehmen aus? Wann sollte eine Firma die Umsatzgrenze erhöhen?
Die Erhöhung der Umsatzgrenze ermöglicht es kleinen Unternehmen, mehr Umsatz zu generieren und ihr Geschäft auszubauen. Eine Firma sollte die Umsatzgrenze erhöhen, wenn sie das Potenzial hat, mehr Kunden zu gewinnen und ihren Umsatz zu steigern. Es ist wichtig, die Auswirkungen einer erhöhten Umsatzgrenze auf die finanzielle Stabilität und das Wachstum des Unternehmens zu berücksichtigen. **
-
Ab welcher Umsatzgrenze müssen Unternehmen Mehrwertsteuer abführen?
Unternehmen müssen Mehrwertsteuer abführen, wenn ihr Jahresumsatz 22.000 Euro übersteigt. Die Mehrwertsteuer beträgt in Deutschland 19%. Unternehmen müssen die Mehrwertsteuer an das Finanzamt abführen. **
-
Was ist die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen?
Die Umsatzgrenze für Kleinunternehmen, die ALG2 beziehen, liegt bei 17.500 Euro pro Jahr. Wenn der Umsatz diese Grenze überschreitet, wird das Einkommen auf das ALG2 angerechnet und kann zu einer Kürzung oder Streichung der Leistungen führen. Es ist wichtig, dass Kleinunternehmer ihre Einnahmen und Ausgaben genau dokumentieren, um die Umsatzgrenze einzuhalten und Probleme mit dem ALG2 zu vermeiden. **
-
Was ist ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro?
Ein Kleingewerbe mit einer Umsatzgrenze von 12.350 Euro bezieht sich auf die Kleinunternehmerregelung in Deutschland. Diese Regelung ermöglicht es Unternehmen, von der Umsatzsteuer befreit zu sein, solange der Jahresumsatz 12.350 Euro nicht übersteigt. Das Unternehmen muss keine Umsatzsteuer an das Finanzamt abführen, kann jedoch auch keine Vorsteuer geltend machen. **
Ähnliche Suchbegriffe für Umsatzgrenze
-
Prozessüberwachung beim Scherschneiden im offenen Schnitt. Analyse von Festkörperschwingungen und akustischer Emission zur Überwachung, TaschenbuchProzessüberwachung Beim Scherschneiden Im Offenen Schnitt. Analyse Von Festkörperschwingungen Und Akustischer Emission Zur Überwachung, Taschenbuch Von Johannes Edele, Grin, 978-3-346-34634-6, Seitenanzahl: 14447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Umsatzgrenze gilt für Kleinunternehmer, um von der Umsatzsteuer befreit zu werden?
Die Umsatzgrenze für Kleinunternehmer beträgt 22.000 Euro im Jahr. Wenn der Umsatz diese Grenze nicht überschreitet, sind sie von der Umsatzsteuer befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer ausweisen. **
-
Was ist die Umsatzgrenze für Kleinunternehmer, die zur Befreiung von der Umsatzsteuerpflicht führt?
Die Umsatzgrenze für Kleinunternehmer liegt bei 22.000 Euro pro Jahr. Wenn der Umsatz des Kleinunternehmers diese Grenze nicht übersteigt, ist er von der Umsatzsteuerpflicht befreit. Kleinunternehmer können sich für die Kleinunternehmerregelung entscheiden und somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. **
-
Was ist die Umsatzgrenze, bei der ein Unternehmen steuerrechtlich als Kleinunternehmen eingestuft wird?
Die Umsatzgrenze für Kleinunternehmen beträgt in Deutschland 22.000 Euro im Jahr. Unternehmen, die diesen Betrag nicht überschreiten, sind von der Umsatzsteuer befreit. Sie können außerdem die Kleinunternehmerregelung in Anspruch nehmen und sind somit nicht verpflichtet, Umsatzsteuer auszuweisen. **
-
Was ist die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren?
Die Umsatzgrenze für kleine Unternehmen, um von bestimmten Steuervergünstigungen zu profitieren, liegt in Deutschland bei 600.000 Euro pro Jahr. Unternehmen, die diese Grenze nicht überschreiten, können von der Kleinunternehmerregelung Gebrauch machen und sind von der Umsatzsteuer befreit. Kleine Unternehmen mit einem Umsatz zwischen 17.500 Euro und 50.000 Euro können außerdem die Kleinunternehmerregelung für die Einkommensteuer in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.